
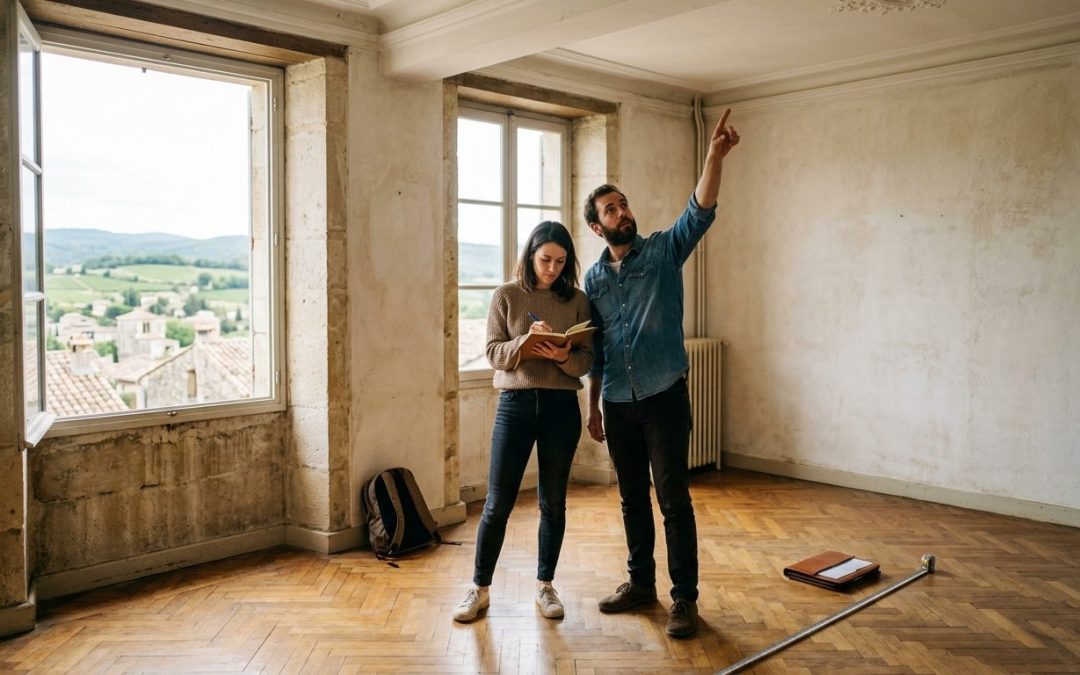
L’ancien a du charme, et quelques pièges
Tu as visité une maison de village en pierre ou un appartement avec parquet et moulures, et tu as eu le coup de cœur. Normal : l’ancien a une âme que le neuf met des décennies à construire, et souvent un prix au mètre carré plus doux.
Mais derrière le charme, il y a parfois une toiture à refaire, une installation électrique d’un autre temps ou des travaux déjà votés en copropriété. Rien de rédhibitoire, à condition de les découvrir avant de signer et non après.
Vérifie l’état réel du bien, pas seulement ce qui se voit
Lors des visites, regarde au-delà de la décoration. Les postes qui coûtent cher sont rarement ceux qui sautent aux yeux :
- l’humidité, les traces d’infiltration, les fissures sur les murs et les plafonds ;
- l’état de la toiture, de la façade et des menuiseries ;
- l’électricité, la plomberie et le système de chauffage ;
- les fondations et les murs porteurs, surtout dans les secteurs de la plaine valentinoise où la nature du sol mérite attention.
Un conseil simple : reviens visiter à un autre moment de la journée. La lumière, le bruit de la rue et l’ambiance du quartier changent entre 11h un samedi et 18h un mardi.
Lis les documents avant de t’engager
Les diagnostics immobiliers ne sont pas une formalité administrative. Amiante, termites, performance énergétique, état de l’installation électrique : ils te disent ce qui t’attend.
En copropriété, demande aussi les procès-verbaux d’assemblée générale, le montant des charges courantes et la liste des travaux votés ou envisagés. Un ravalement de façade décidé l’an dernier arrive avec le bien, et il pèsera sur ton budget quelques mois après ton emménagement.
Chiffre les travaux avant de faire ton offre
C’est l’erreur la plus fréquente dans l’ancien : se dire qu’on verra plus tard pour les travaux. Plus tard, c’est souvent trop tard, parce que la banque a déjà calé ton financement sur le seul prix d’achat.
Fais chiffrer les postes importants pendant la période de réflexion, même approximativement, et ajoute une marge pour les imprévus. Un bien ancien réserve presque toujours une surprise une fois le chantier ouvert.
Pense aussi aux aides mobilisables selon la nature des travaux. Certaines rénovations énergétiques peuvent ouvrir droit à des dispositifs comme MaPrimeRénov’ ou l’éco-prêt à taux zéro, dont les règles ont évolué cette année. Mieux vaut vérifier ce à quoi ton projet donne accès avant de boucler ton plan de financement.
Monte un financement qui intègre les travaux
Voilà où ça se joue vraiment. Un crédit construit uniquement sur le prix d’achat te laisse financer les travaux sur ta trésorerie, ou plus tard avec un crédit à la consommation plus cher.
Intégrer les travaux dans ton prêt immobilier dès le départ change la donne : tu les finances sur la durée du crédit, à un taux immobilier, et tu gardes ton épargne de côté. Encore faut-il présenter des devis cohérents et un dossier solide, parce que la banque regarde l’opération dans son ensemble.
Si ton projet concerne ta première acquisition, mon guide primo-accédant près de Valence complète ces points. Et pour la mécanique du prêt, tout est détaillé sur la page crédit immobilier.
Les questions à poser avant de signer le compromis
Avant de t’engager, assure-toi d’avoir une réponse claire sur :
- le montant réel des travaux à prévoir, chiffré et pas estimé au doigt mouillé ;
- les charges de copropriété et les travaux déjà votés ;
- la performance énergétique du logement et ce qu’elle implique pour la revente ;
- ta capacité d’emprunt une fois les travaux intégrés au financement.
Si l’une de ces réponses manque, prends le temps de la chercher. Un compromis signé engage, et les clauses suspensives ne couvrent pas tout.
Florian Reynaud : un regard d’ancien banquier sur ton projet
Courtier indépendant by Pretto installé à La Roche-de-Glun, j’ai passé plusieurs années en banque avant de me mettre au service des emprunteurs de la Drôme et de l’Ardèche.
Concrètement, je regarde ton projet dans son ensemble : le prix du bien, le coût des travaux, les aides possibles et le montage bancaire qui tient la route. Tu sais ainsi dès le départ ce que tu peux financer, et à quelles conditions.
Tu as repéré un bien ancien près de Valence ? Contacte-moi avant de faire ton offre, on regardera ensemble ce que ça donne côté financement.